2025-2031年中国工程橡胶行业市场发展现状及竞争格局预测 防水材料领域深度分析
一、引言
工程橡胶作为基础设施建设的关键材料,广泛应用于建筑防水、桥梁支座、隧道密封、地下管廊等领域。其中,防水材料是工程橡胶最大的应用细分市场之一,占行业总需求的35%以上。随着中国新型城镇化、水利工程、轨道交通及地下空间开发的持续推进,工程橡胶防水材料行业迎来结构性增长机遇。本报告基于2020-2024年历史数据,结合宏观环境与产业政策,对2025-2031年中国工程橡胶防水材料市场的供需格局、技术演进及竞争态势进行系统预测。
二、市场发展现状(2020-2024年回顾)
2.1 市场规模与增速
2023年中国工程橡胶防水材料市场规模约为286亿元,同比增长8.2%;2024年预计达到310亿元,增速维持在8.5%左右。需求主要来自三大领域:房屋建筑地下防水(占比45%)、市政基础设施(管廊、地铁,占比30%)、水利及交通工程(占比25%)。
2.2 产品结构
当前市场以传统沥青基防水卷材(占比40%)和合成高分子防水卷材(TPO、PVC、EPDM,占比35%)为主,防水涂料(聚氨酯、丙烯酸酯)占比约20%,密封止水材料(遇水膨胀止水条、橡胶止水带)占比5%。结构性变化趋势明显:高分子卷材和环保型涂料增速高于行业平均,沥青基卷材份额逐年下降。
2.3 区域分布
华东地区(长三角)仍是最大消费市场,占比32%;华北(京津冀)占18%,华中(长江中游)占16%,华南占14%,西部(成渝、西北)占12%,东北占8%。中西部地区受基建补短板政策拉动,增速领先全国。
2.4 行业痛点
- 低端产能过剩:沥青基卷材同质化严重,价格竞争激烈,行业平均毛利率降至15%-18%。
- 原材料波动:橡胶、沥青、树脂等价格受原油影响显著,成本传导能力差异大。
- 标准体系滞后:部分高性能产品(如耐候TPO卷材)缺乏国家统一标准,影响推广。
- 环保压力:VOCs排放限制趋严,迫使涂料企业升级水性/无溶剂技术。
三、驱动因素与趋势分析(2025-2031年)
3.1 需求端驱动
- 水利基建提速:国家水网建设规划(2025年投资超1.2万亿元)带动水库大坝、渠道防渗用橡胶防水材料需求,预计年增10%-12%。
- 地下空间开发:城市轨道交通新增里程年均600公里以上,地下综合管廊每年建设2000公里以上,拉动隧道密封与防水系统需求。
- 存量修缮市场:既有建筑防水保修期(5年)到期后渗漏维修需求释放,修缮市场年增速预计达15%。
- 绿色建筑标准:2025年起新建建筑强制要求防水设计工作年限不低于20年(屋面)和15年(地下),推动高性能材料渗透率提升。
3.2 供给端趋势
- 产品升级:TPO、TPV(热塑性硫化橡胶)等可焊接高分子卷材需求增速预计12%-15%,2027年市场份额有望超过沥青基卷材。
- 环保转型:水性聚氨酯防水涂料、无溶剂环氧涂料替代溶剂型产品,VOCs减排30%以上。
- 智能制造:头部企业投入自动化生产线与在线监测系统,降低能耗与废品率。
3.3 规模预测(2025-2031年)
按复合增长率7.8%测算,2025年市场规模约334亿元,2027年达386亿元,2030年突破480亿元,2031年约518亿元。其中高分子防水材料占比将从35%提升至45%,防水涂料占比稳定在18%-20%,密封止水材料占比升至7%。
四、竞争格局分析与预测
4.1 市场集中度
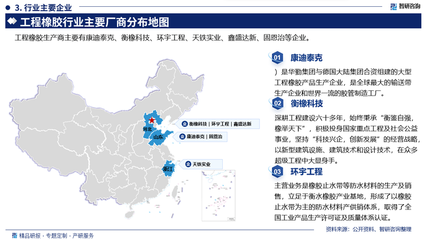
当前行业CR10约28%,显著低于国际成熟市场(CR10>50%)。防水材料细分领域CR5约35%,东方雨虹、科顺股份、北新建材(收购禹王防水)占据前三,合计份额约22%。工程橡胶止水带领域集中度更低,CR5不足15%。
4.2 主要竞争者定位
- 第一梯队:东方雨虹(全品类防水,工程渠道强势)、科顺股份(战略集采优势,市政占比提升)。
- 第二梯队:北新建材(依托央企资源整合)、凯伦股份(高分子卷材技术领先)、宏源防水(区域深耕)。
- 第三梯队:区域性中小企业(如河南金拇指、辽宁大禹),价格竞争为主。
- 跨界进入者:中国铁建、中国交建等基建央企通过内部集采成立防水子公司,形成“自产自用”模式。
4.3 竞争趋势预测
- 集中度提升:安监环保标准趋严叠加下游客户(房企、城投)对品牌与质保要求提高,2028年CR10有望提升至40%以上。
- 商业模式创新:从材料销售向“防水系统解决方案+全生命周期服务”转型,头部企业提供设计、施工、保险一体化服务。
- 区域整合加速:中西部基建高增长地区成为并购热点,东部企业通过收购区域性厂快速扩充产能。
- 国际化布局:受益于“一带一路”沿线水利与铁路项目,头部企业开始在东南亚、中东设厂或承接防水工程包。
4.4 潜在风险
- 房地产调控影响:房屋新开工面积下行压制住宅防水需求,需靠基建与修缮市场对冲。
- 技术替代风险:非橡胶类防水材料(如水泥基渗透结晶、喷涂聚脲)向部分场景渗透。
- 应收账款风险:工程渠道回款周期延长,中小企业现金流承压。
五、结论与建议
2025-2031年中国工程橡胶防水材料市场将保持中速增长(CAGR约7%-8%),规模突破500亿元。需求重心从住宅新建转向水利、市政及存量修缮;供给端由低端沥青卷材向高分子卷材与环保涂料升级。竞争格局趋于集中,但门槛集中于技术、渠道与资金壁垒。
对企业的建议:
1. 加码TPO/PVC等高耐候高分子产线,获取绿色建材认证;
2. 绑定央企/城投战略集采,锁定水利及轨交订单;
3. 面向修缮市场推出“检测+材料+施工”打包服务;
4. 推进区域产能布局优化,降低物流半径及运输成本。
政策制定者参考:加快修订现行防水产品国家标准,将工程剩余寿命与质保年限挂钩,引导行业由“合格定价”迈向“优质定价”,压缩低端假冒产品生存空间。
如若转载,请注明出处:http://www.gxzhanlang.com/product/27.html
更新时间:2026-11-01 11:54:06